経年減価、この物価上昇局面においてどうなる?
建物や設備は、年月の経過や使用によって劣化・消耗します。保険の評価では、このような価値の減少を「経年減価」といいます。
一方、物価が上昇すると、同じ建物を建てたり、同等の設備を購入したりするための費用は高くなります。
では、物価上昇局面でも、建物や設備の価値は下がり続けるのでしょうか。
経年減価は考慮されますが、評価額そのものが必ず下がるとは限りません。
今回は、保険における「経年減価」と「物価上昇」の関係を整理します。
「再調達価額」と「時価額」の違い
まず、保険の対象となる建物や設備の価値を考えるうえで、基本となる二つの言葉を確認しましょう。
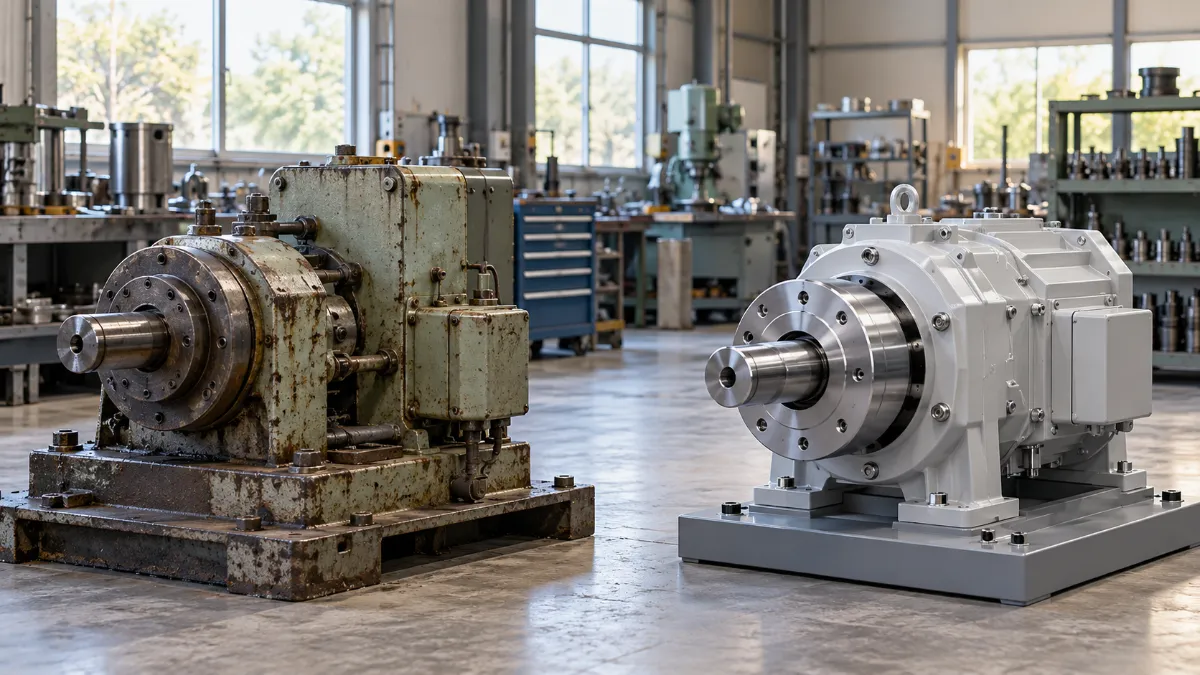
再調達価額とは、同等の建物や設備を、現在、新たに建築・購入するために必要な金額です。過去にいくらで買ったかではなく、「今、同じものを用意するといくらかかるか」を基準とします。
一方、時価額は、再調達価額から、年月の経過や使用による価値の減少分を差し引いた金額です。一般に、次の式で表されます。
時価額 = 再調達価額 − 経年減価額 (経年・使用による消耗分)
つまり、時価額は、購入当時の金額から単純に毎年一定額を差し引いて求めるものではありません。評価する時点の再調達価額が、計算の基準になります。
物価が上がると、経年減価はどうなる?
物価が上昇しても、建物や設備の劣化・消耗がなくなるわけではありません。そのため、時価額の評価では引き続き経年減価を考慮します。
ただし、建築資材や人件費、設備の購入価格などが上がれば、再調達価額も上昇します。
ここでは、次の二つが同時に起きています。
年月の経過や使用によって、価値が減少する。
物価上昇によって、同等のものを再取得する費用が増加する。
再調達価額の上昇幅が経年減価額の増加分を上回れば、古くなった建物や設備でも、時価額が前年より高くなる場合があります。
日本損害保険協会も、物価の上昇期には時価額が上昇することがあると説明しています。
数字で見ると、どうなる?
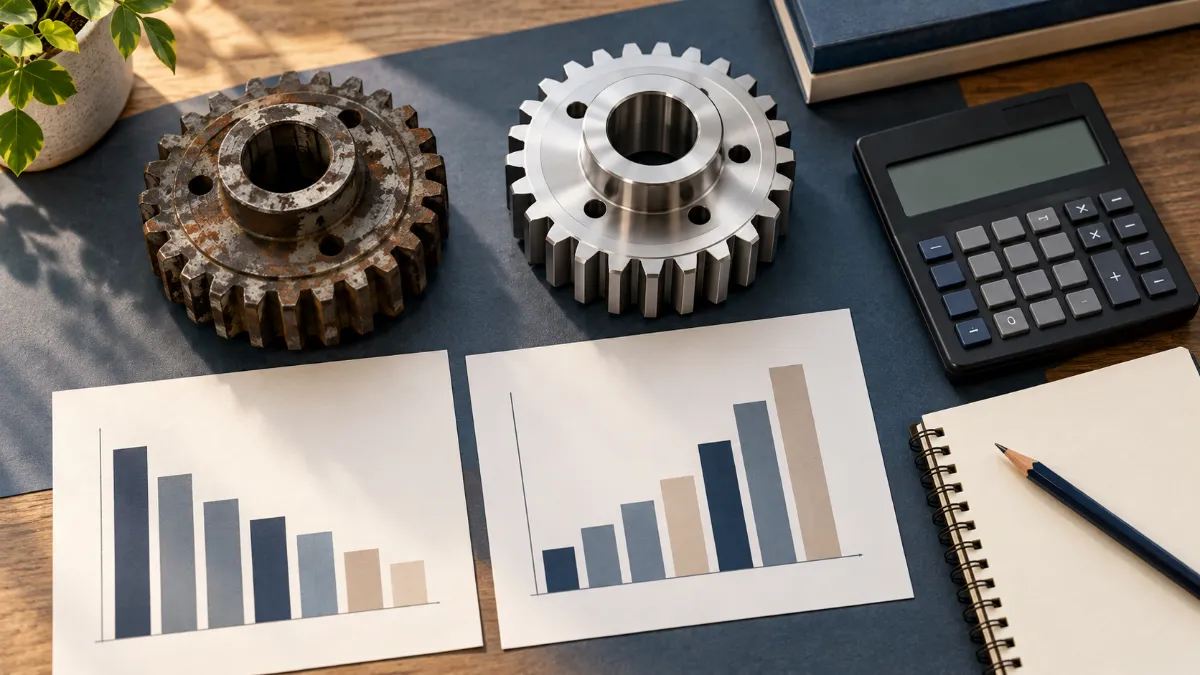
説明用の仮の数字で考えてみましょう。
昨年、ある設備の再調達価額が1,000万円、経年減価額が200万円だったとします。この場合、時価額は次のとおりです。
1,000万円 − 200万円 = 800万円
今年、同等の設備の価格が上がり、再調達価額が1,200万円になったとします。経年減価額も300万円に増えた場合、時価額は次のようになります。
1,200万円 − 300万円 = 900万円
設備は一年古くなっていますが、時価額は800万円から900万円に上昇しています。
このように、「経年減価が進むこと」と「時価額が下がること」は、必ずしも同じではありません。
会計上の「減価償却」とは違う?
経年減価と混同しやすい言葉に、「減価償却」があります。
減価償却は、建物や設備などの取得費用を、使用する期間にわたって配分する会計・税務上の処理です。
これに対して、保険における経年減価は、対象物の現在の価値を評価する際に、劣化や消耗などを反映する考え方です。
そのため、帳簿上の金額と、保険で評価する時価額は必ずしも一致しません。帳簿上の金額が小さくなっていても、同等の設備を再び用意するには、多額の費用がかかる場合があります。
保険の見直し及び保険金請求時のポイント
物価上昇局面では火災保険の場合、保険の対象が古くなったかどうかだけでなく、「現在、同じものを用意するために必要な費用」にも目を向けることが大切です。
更新の際には、現在の再調達価格がいくらなのか確認して保険金額の設定をおこなって頂くことをお勧めいたします。
また、賠償保険の物損事故における損害額算出においては、実際の現場では物価上昇を加味した再調達価格よりも、購入金額と購入時期重視して算出しているケースが多いように感じます。
物価上昇分については、考慮はしますとの回答もありますので、実際損害復旧に要した費用と保険会社の認定金額に差が生じる際は、具体的に何が原因で差が生じているのか確認するとともに物価上昇分についても詳しく聞いて交渉してみることをお勧めします。
最後に
再調達価額が上がったからといって、受け取れる保険金も同じように自動で増えるとは限りません。実際の支払額は、契約上の保険金額や補償条件などによって決まります。ただし、「古くなったから、保険で評価する価値も下がっているはず」とは限らないのが物価上昇局面の特徴です。
現在の建物や設備の状況と、万一の際に必要となる費用。その両方を踏まえて、ご契約内容を確認する機会にしていただければと思います。
参考:日本損害保険協会の評価方法の解説、保険金額の上限に関する保険会社の説明。
https://soudanguide.sonpo.or.jp/home/q055.html